Diamants africains : La crise des prix pousse les producteurs vers la transformation locale
La baisse persistante des cours du diamant naturel et la progression rapide des pierres synthétiques fragilisent les recettes des principaux producteurs africains. Dans ce contexte, la taille et le polissage apparaissent comme un relais potentiel de valeur ajoutée, d’emplois et de revenus. Mais l’essor d’une industrie locale se heurte encore à la puissance de l’écosystème indien, à la question des volumes disponibles et aux coûts de production.

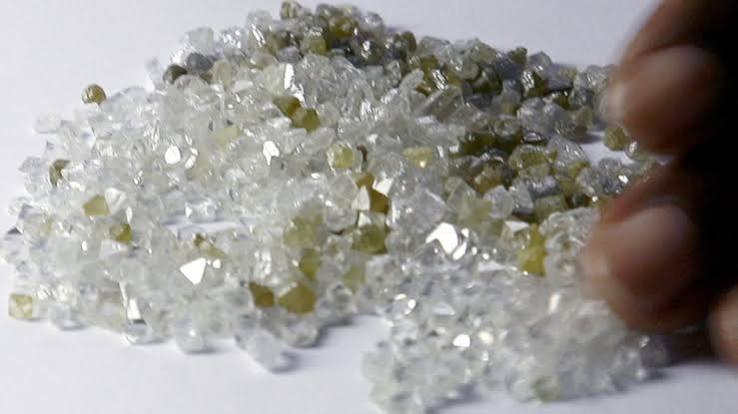
Le ralentissement du marché mondial du diamant naturel est en train de modifier les priorités des grands producteurs africains. Pendant longtemps, l’enjeu consistait principalement à extraire davantage de pierres et à sécuriser les revenus tirés de leur commercialisation. Désormais, la faiblesse de la demande et la concurrence des diamants synthétiques obligent les États producteurs à regarder plus loin dans la chaîne de valeur. La réduction annoncée des activités de taille et de polissage de la société belge HB Antwerp au Botswana illustre les difficultés de cette stratégie. Le recul de l’entreprise intervient dans un environnement où les producteurs eux-mêmes réduisent leurs volumes, limitant mécaniquement l’approvisionnement des unités de transformation.
Le modèle extractif atteint ses limites
Au Botswana, la production de Debswana, détenue à parts égales par l’État et De Beers, est passée de 24,7 millions de carats en 2023 à 17,9 millions en 2024, puis à 15,1 millions en 2025. Cette contraction réduit la disponibilité de diamants bruts pour les transformateurs installés localement. Le cas de HB Antwerp montre surtout que la création d’une activité industrielle en aval ne dépend pas uniquement de la volonté politique. Le partenariat conclu en 2023 avec les autorités botswanaises prévoyait notamment une participation de l’État au capital de l’entreprise ainsi qu’un approvisionnement correspondant à 10 % des diamants bruts commercialisés par Okavango Diamond Company. Selon la direction de HB Antwerp, cette composante essentielle du dispositif n’a pas été concrétisée.
L’Angola tente de capter davantage de valeur
L’expérience angolaise apporte un autre éclairage. Le pays a progressivement renforcé son dispositif destiné à développer la taille et le polissage sur son territoire, avec l’objectif de conserver une fraction plus importante de la valeur créée après l’extraction. Les résultats enregistrés en 2025 témoignent de cette montée en puissance. L’Angola a exporté 23 300 carats de diamants polis pour 109,7 millions de dollars, soit une progression de 126,5 % en volume et de 107 % en valeur sur un an. Dans le même temps, les unités locales ont acheté 62 500 carats de diamants bruts destinés à la transformation, en hausse de 67,6 %. Cette dynamique est soutenue par l’installation de nouvelles capacités industrielles. Avec l’arrivée de l’unité du groupe indien Diarough en août 2026, le Pôle de développement diamantifère de Saurimo compte désormais six usines de taille et de polissage. Une septième unité est annoncée.
Une bataille contre l’avantage industriel indien
Cette stratégie se heurte toutefois à un concurrent difficile à rattraper : l’Inde. Le pays concentre environ 90 % des activités mondiales de taille et de polissage des diamants. Son avantage repose sur plusieurs décennies d’expérience, un important vivier de main-d’œuvre spécialisée, des infrastructures adaptées et un écosystème industriel particulièrement dense. La Namibie et l’Afrique du Sud montrent d’ailleurs que les mécanismes d’approvisionnement local peuvent prendre différentes formes. En Namibie, une partie de la production est réservée à des entreprises agréées pour être transformée localement. En 2025, la Namibia Diamond Trading Company indiquait que 88 % des carats vendus à ces entreprises avaient effectivement été transformés dans le pays. L’Afrique du Sud dispose, pour sa part, du State Diamond Trader, qui peut acquérir jusqu’à 10 % de la production nationale afin de la revendre aux transformateurs locaux. Ces derniers doivent transformer au moins 80 % des pierres achetées dans ce cadre. Le dispositif reste néanmoins confronté à des difficultés d’approvisionnement, notamment en raison des prix proposés et de la baisse de la production nationale.
La crise peut accélérer une stratégie ancienne
Le paradoxe du marché actuel est donc assez clair. La crise du diamant réduit les marges des producteurs au moment même où elle renforce l’intérêt économique d’une transformation locale. En conservant une partie des opérations en Afrique, les pays producteurs cherchent à transformer une rente minière en activité industrielle.
Au Botswana, les autorités estiment ainsi que le segment mondial de la taille et du polissage représente une valeur potentielle nettement supérieure à celle générée par l’exploration, l’extraction et la récupération des pierres. Le pays considère également disposer d’une base existante d’usines et de travailleurs formés, même si des progrès restent nécessaires en matière de compétences et de productivité.
À court terme, l’enjeu sera de maintenir suffisamment de volumes de brut pour alimenter les usines. À plus long terme, les producteurs devront bâtir des compétences, réduire leurs coûts et développer des services associés. La véritable bataille africaine ne porte donc plus seulement sur la possession des diamants, mais sur la capacité à capter une part plus importante de la valeur créée avant leur arrivée sur les marchés internationaux.