Industrie sucrière : 99 milliards de pertes en six ans, le lourd bilan qui accompagne le retrait de Somdia
Entre 2020 et 2025, la Société sucrière du Cameroun (Sosucam) a accumulé près de 99,1 milliards de FCFA de pertes, sans parvenir à retrouver l’équilibre financier. Son actionnaire Somdia a injecté plus de 34 milliards de FCFA par conversion de créances en capital et a progressivement renforcé ses provisions sur cette participation. La décision de céder ses parts, annoncée en août 2026, intervient ainsi au terme d’une longue séquence de dégradation financière.

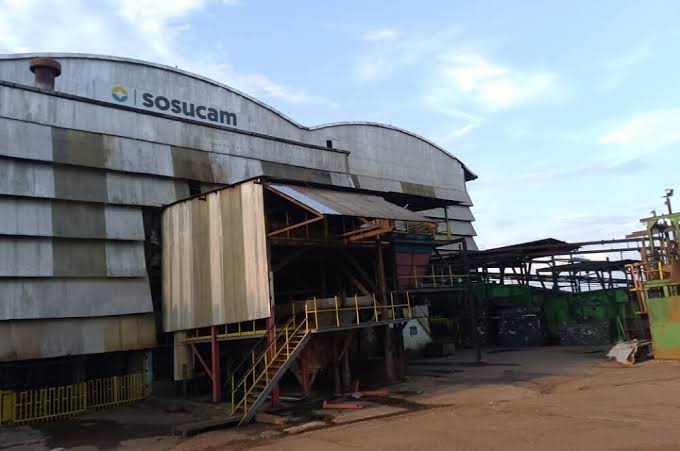
La trajectoire financière de Sosucam explique largement la volonté de Somdia de tourner la page camerounaise. Entre 2020 et 2025, le producteur de sucre a enregistré environ 151,1 millions d’euros de pertes cumulées, soit près de 99,1 milliards de FCFA. Le rythme des déficits s’est surtout accentué récemment. Après une perte de 9,79 millions d’euros en 2020 et de 10,49 millions en 2021, le déficit a atteint 27,53 millions d’euros en 2022. Il s’est établi à 23,15 millions en 2023, avant de bondir à 33,94 millions en 2024 et à 46,25 millions d’euros en 2025. À elle seule, la période 2024-2025 concentre ainsi près de 53 milliards de FCFA de pertes.
L’activité recule alors que le marché reste déficitaire
Le problème apparaît également dans l’évolution du chiffre d’affaires. Celui-ci est passé de 112,91 millions d’euros en 2022 à 99,99 millions en 2023, avant de tomber à 77,32 millions d’euros en 2025, soit environ 50,7 milliards de FCFA. Cette contraction intervient pourtant dans un secteur où le Cameroun reste dépendant des importations. La consommation nationale de sucre est généralement estimée autour de 300 000 tonnes par an, tandis que la production industrielle locale ne couvre pas l’intégralité des besoins. Sosucam demeure le principal producteur industriel du pays, avec une production annuelle située, selon des données publiées en 2025, entre 120 000 et 160 000 tonnes. Le paradoxe économique est donc manifeste : un marché insuffisamment approvisionné coexiste avec une entreprise dominante qui accumule les pertes. Pour les analystes, cela renvoie notamment aux coûts de production, aux contraintes agricoles et industrielles, aux besoins d’investissement ainsi qu’à la structure financière de l’entreprise.
Plus de 34 milliards de FCFA injectés par Somdia
En 2023, le groupe a transformé en capital 26,16 millions d’euros de compte courant bloqué, soit environ 17,2 milliards de FCFA. Une opération similaire a été réalisée l’année suivante, avec la conversion de 25,92 millions d’euros supplémentaires, représentant près de 17 milliards de FCFA. Au total, 52,08 millions d’euros, soit environ 34,2 milliards de FCFA, ont ainsi été convertis en capital en deux ans. Cette opération a mécaniquement renforcé la structure financière de Sosucam, mais elle a également accru l’exposition de Somdia à sa filiale camerounaise. La participation du groupe est passée de 73,9 % fin 2022 à 83,93 % en 2023, puis 88,36 % en 2024. Le capital social de Sosucam a, dans le même temps, progressé de 41,97 millions d’euros fin 2022 à 94,05 millions d’euros fin 2024.
Les provisions révèlent une exposition devenue lourde
La recapitalisation n’a cependant pas suffi à inverser la perception comptable du risque. Fin 2024, les titres Sosucam détenus par Somdia étaient comptabilisés pour une valeur brute de 83,46 millions d’euros. Une dépréciation de 32,52 millions d’euros a ramené leur valeur nette à 50,94 millions d’euros, soit environ 33,4 milliards de FCFA. Cette valeur comptable ne doit pas être assimilée à une valeur de marché ou à un éventuel prix de cession. Elle traduit simplement la valeur nette retenue dans les comptes de Somdia à cette date. En 2025, le groupe a encore renforcé la couverture comptable de son exposition. Une créance de 15,24 millions d’euros, près de 10 milliards de FCFA, détenue sur Sosucam au titre d’un compte courant bloqué a été intégralement provisionnée. Des créances commerciales ont également fait l’objet de provisions. Surtout, Somdia fait apparaître une provision de 82,65 millions d’euros, environ 54,2 milliards de FCFA, correspondant à des engagements bancaires liés à Sosucam.
Un contraste marqué avec la filiale ivoirienne
La situation camerounaise apparaît d’autant plus singulière lorsqu’elle est comparée à celle de Sucaf Côte d’Ivoire, autre actif sucrier de Somdia. Cette société a enregistré des bénéfices de 5,10 millions d’euros en 2020, 6,29 millions en 2022, 11,49 millions en 2023 et 23,19 millions en 2024. En 2025, son bénéfice s’est établi à 16,66 millions d’euros. Le contraste entre les deux filiales suggère que les difficultés de Sosucam ne peuvent pas être expliquées uniquement par les conditions générales du marché sucrier régional. Les spécificités du dispositif camerounais, notamment la productivité agricole, les investissements industriels, les coûts logistiques et l’équilibre entre production locale et importations, pèsent dans l’équation.
Une sortie annoncée avec 137,7 milliards de FCFA d’investissements
C’est dans ce contexte que Somdia a annoncé, le 13 août 2026, un accord avec un consortium industriel et financier camerounais pour céder l’intégralité de sa participation dans Sosucam. Le groupe évoque une participation de 82 % et un programme d’investissement de 210 millions d’euros, soit environ 137,7 milliards de FCFA. Ces ressources doivent notamment financer la modernisation de l’outil industriel et agricole ainsi que l’extension des infrastructures d’irrigation. L’objectif affiché consiste donc à changer d’échelle et à restaurer la compétitivité de l’entreprise par l’investissement. Un point demeure toutefois à clarifier : le taux de 82 % communiqué lors de l’annonce de la transaction ne correspond pas aux 88,36 % inscrits dans les comptes 2024 de Somdia. Les documents publics disponibles ne permettent pas, à ce stade, d’établir l’origine de cette différence.
Une cession encore suspendue aux arbitrages de l’État
L’opération n’est par ailleurs pas définitivement bouclée. Dans une correspondance datée du 10 août 2026, les services du Premier ministre ont demandé à Somdia de suspendre immédiatement les démarches de cession, en invoquant le caractère stratégique de Sosucam. Le dossier doit ainsi être examiné dans un cadre dédié.
Au-delà du changement d’actionnaire, l’enjeu dépasse donc les comptes de Somdia. Sosucam occupe une place centrale dans l’approvisionnement du marché camerounais en sucre. La réussite de sa restructuration aura des implications sur la production nationale, les importations, les investissements agricoles, l’emploi industriel et, plus largement, sur la facture alimentaire du pays.
Après six exercices déficitaires et près de 99,1 milliards de FCFA de pertes cumulées, le changement de contrôle envisagé apparaît ainsi comme le point d’aboutissement d’une longue séquence de fragilisation financière. Mais il ouvre surtout une nouvelle équation : transformer un actif lourdement déficitaire en outil industriel capable de répondre davantage à la demande locale.