Riz brisé : Les exportateurs indiens pourraient restreindre les ventes, une nouvelle menace pour l’approvisionnement ouest-africain
Alors que plusieurs pays d’Afrique de l’Ouest dépendent des importations de riz brisé pour couvrir une partie de leur consommation, les anticipations d’une éventuelle restriction des exportations indiennes ravivent les inquiétudes sur les marchés. La concurrence des distilleries d’éthanol et des industriels locaux, conjuguée aux perspectives de baisse de la production, pourrait réduire les disponibilités exportables de l’un des principaux fournisseurs de la région.

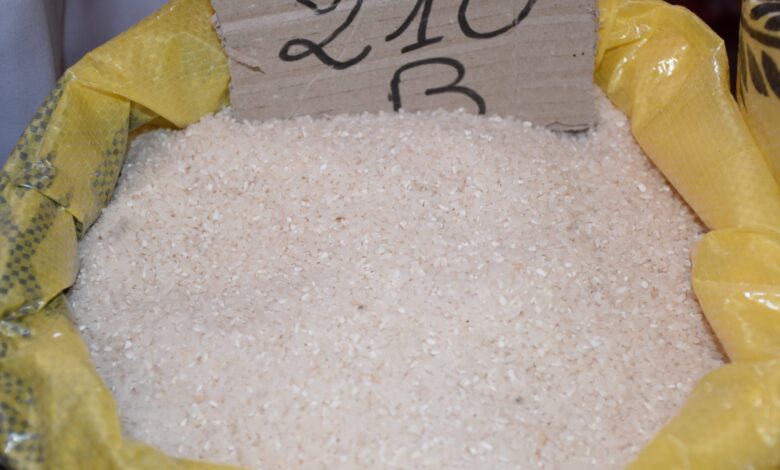
L’approvisionnement en riz brisé des marchés ouest-africains pourrait connaître de nouvelles turbulences. En cause, les perspectives d’une intervention des autorités indiennes sur les exportations de riz blanc 100% brisé, une variété largement recherchée par les acheteurs internationaux en raison de son prix compétitif. Selon une enquête de Platts publiée le 6 novembre 2026, plusieurs exportateurs anticipent de possibles restrictions commerciales, une éventualité qui aurait été évoquée lors d’une réunion tenue le 4 novembre, d’après un opérateur cité sous couvert d’anonymat.
Pour l’heure, aucune décision officielle n’a été annoncée par le ministère indien du Commerce. Les contours d’une éventuelle intervention restent également inconnus. Celle-ci pourrait prendre la forme d’un contingentement, d’une taxation des exportations ou d’une suspension des ventes à l’étranger. La question du traitement des contrats déjà conclus demeure, elle aussi, sans réponse. Cette incertitude intervient alors que les brisures de riz font l’objet d’une concurrence accrue sur le marché intérieur indien. Les distilleries d’éthanol, les fabricants d’aliments pour animaux et les exportateurs internationaux se disputent désormais une ressource dont les disponibilités pourraient se resserrer.
La demande intérieure indienne accentue la pression sur les disponibilités
Les tensions se reflètent déjà dans l’évolution des prix. Selon les données du ministère indien de la Consommation, relayées par Kalinga TV, le prix de gros national des brisures de riz s’établissait à 3 036 roupies (32,4 dollars) le quintal au 2 novembre 2026, contre 2 883 roupies (30,8 dollars) le 10 octobre. Soit une progression de 5,3% en trois semaines, qui traduit le renforcement de la demande intérieure. Le programme d’incorporation d’éthanol dans les carburants contribue notamment à cette évolution. Les distilleries indiennes utilisent différentes matières premières agricoles, dont le maïs, le riz et les brisures. Elles peuvent s’approvisionner sur le marché libre ou bénéficier de stocks publics commercialisés par la Food Corporation of India (FCI). Cette politique les place directement en concurrence avec les fabricants d’aliments pour volailles et les exportateurs de céréales.
À cette pression commerciale s’ajoutent les incertitudes sur les récoltes. S&P Global Energy CERA prévoit une production indienne de riz de 146 millions de tonnes pour la campagne 2026/2027, soit une diminution de 8 millions de tonnes sur un an. Cette contraction anticipée, notamment attribuée aux effets du phénomène climatique El Niño, pourrait renforcer les arbitrages entre consommation nationale et exportations.
L’Afrique de l’Ouest face à une concurrence accrue des acheteurs asiatiques
Pour les importateurs ouest-africains, le risque ne se limite pas à une éventuelle décision administrative de New Delhi. Il tient également à l’intensification de la concurrence internationale pour accéder aux volumes disponibles. Selon les données de l’USDA, la Chine a importé 1,4 million de tonnes de riz brisé au cours des sept premiers mois de 2026, notamment pour répondre aux besoins de son industrie de l’alimentation animale. Les Philippines figurent également parmi les marchés qui contribuent à soutenir la demande asiatique.
Dans ce contexte, une restriction des exportations indiennes pourrait favoriser les acheteurs domestiques et accentuer la pression sur les cargaisons accessibles aux clients étrangers. Pour les pays ouest-africains, les conséquences potentielles seraient multiples : renchérissement des importations, allongement des délais d’approvisionnement et difficultés à sécuriser des volumes suffisants.
L’impact ne serait toutefois pas uniforme dans la région. Les habitudes de consommation et les caractéristiques des marchés nationaux déterminent des niveaux de dépendance différents. Au Burkina Faso, les consommateurs privilégient notamment le riz contenant 25% de brisures et le riz étuvé. Au Mali, les qualités affichant entre 25% et 30% de brisures représenteraient environ 70% de la consommation. Cette structure de la demande conditionne l’exposition de chaque marché aux fluctuations de l’offre internationale.
Le Sénégal, fortement exposé mais moins dépendant d’un fournisseur unique
Le Sénégal constitue l’un des marchés particulièrement concernés par les évolutions du commerce international des brisures de riz. Selon les données d’UN Comtrade, le pays a importé 1,39 million de tonnes de riz brisé en 2025, pour une valeur de 536,3 millions de dollars. Sur ces volumes, 399 057 tonnes provenaient d’Inde, soit 28,7% des approvisionnements. New Delhi occupait ainsi une place importante parmi les fournisseurs du marché sénégalais, devant la Thaïlande, le Pakistan et le Brésil. Cette diversification géographique constitue un amortisseur en cas de restriction indienne. Elle ne garantit cependant pas que les autres fournisseurs puissent immédiatement compenser les volumes manquants, dans des conditions tarifaires équivalentes.
Le précédent de 2022 rappelle, à cet égard, la vulnérabilité des importateurs africains face aux décisions commerciales indiennes. Le 8 septembre de cette année-là, New Delhi avait interdit les exportations de riz brisé afin de préserver ses disponibilités intérieures. Face aux difficultés d’approvisionnement, le Sénégal et la Gambie avaient obtenu, en mars 2023, des autorisations exceptionnelles portant respectivement sur 250 000 et 100 000 tonnes.
Ces dérogations avaient permis d’atténuer les tensions, sans rétablir pour autant un accès régulier au marché indien. L’interdiction n’avait finalement été levée qu’en mars 2025.
Alors que de nouvelles incertitudes apparaissent, les importateurs ouest-africains pourraient donc être contraints de revoir leurs stratégies d’achat et de diversification. L’enjeu sera autant de sécuriser les volumes nécessaires que de limiter leur exposition à une éventuelle remontée des prix sur le marché international.