Urée : L’Égypte et l’Algérie au cœur de la dépendance française aux importations africaines
La France s’approvisionne massivement auprès des deux producteurs nord-africains, qui représentent près de 60 % de ses importations d’urée en 2025. Cette dépendance s’explique notamment par leurs avantages gaziers et leurs capacités industrielles, dans un contexte où les coûts énergétiques fragilisent la production européenne. Les tensions diplomatiques entre Paris et Alger pourraient toutefois rebattre les cartes de ce marché.

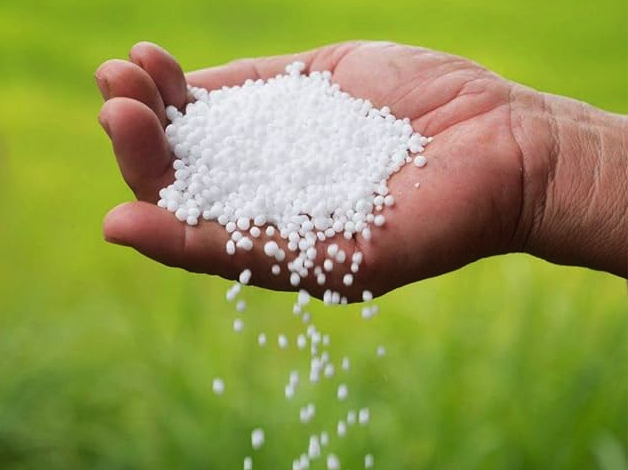
La dépendance française aux fournisseurs africains d’urée pourrait être mise à l’épreuve par les tensions diplomatiques avec l’Algérie. Le 23 octobre 2026, Reuters a rapporté que les autorités algériennes auraient demandé aux producteurs nationaux de suspendre leurs expéditions vers la France, selon des sources diplomatiques et industrielles. Cette information n’avait cependant pas fait l’objet d’une confirmation officielle d’Alger. Le ministère français des Affaires étrangères indiquait, pour sa part, ne pas avoir reçu de notification en ce sens. Au-delà de cet épisode diplomatique, cette éventualité met en évidence la place stratégique occupée par l’Afrique du Nord dans l’approvisionnement français en urée, un engrais azoté essentiel aux rendements agricoles.
L’Égypte et l’Algérie fournissent près de 60 % de l’urée importée
Les données douanières de 2025, publiées dans UN Comtrade et consultées via la plateforme WITS de la Banque mondiale, illustrent l’ampleur de cette dépendance. La France a importé 631 031 tonnes d’urée depuis l’Égypte et 480 989 tonnes depuis l’Algérie. À elles seules, ces deux origines représentent environ 59 % des volumes importés par le pays. Les livraisons égyptiennes ont progressé de 25 % sur un an, contre 11,3 % pour celles en provenance d’Algérie. Cette position repose sur des capacités industrielles conséquentes. En Égypte, la production nationale d’urée est estimée entre 7 et 7,3 millions de tonnes par an par la Chambre de commerce américaine. Le secteur compte plusieurs acteurs, notamment MOPCO, Abu Qir Fertilizers, KIMA et Alexfert.
MOPCO illustre particulièrement le poids de cette industrie dans les échanges internationaux. Selon le ministère égyptien du Pétrole, l’entreprise a produit 1,718 million de tonnes en 2024, dont 947 000 tonnes destinées à l’exportation. L’Europe a absorbé 89 % de ces exportations, confirmant l’importance du marché européen dans sa stratégie commerciale. En Algérie, Sorfert, détenu à 51 % par le groupe émirati Fertiglobe, dispose d’une capacité annuelle de 1,3 million de tonnes d’urée et de 803 000 tonnes d’ammoniac marchand. Son implantation industrielle à Arzew, à proximité des ports d’Arzew et de Bethioua, lui confère également un avantage logistique pour desservir les marchés internationaux.
L’avantage gazier, principal moteur de compétitivité
La compétitivité des producteurs nord-africains tient aussi à leur accès au gaz naturel, indispensable à la fabrication de l’ammoniac, principal intrant de la production d’urée. Le prix et la disponibilité de cette ressource déterminent donc une part importante des coûts industriels. Dans une présentation publiée en 2024, Fertiglobe mettait en avant ses contrats d’approvisionnement gazier à long terme avec l’égyptien EGPC et l’algérien Sonatrach. Le groupe soulignait bénéficier de conditions d’approvisionnement favorables, lui permettant de maintenir des coûts de production parmi les plus compétitifs du secteur, selon les données du cabinet CRU.
La dépréciation de la livre égyptienne constitue un autre facteur de compétitivité pour les exportateurs du pays. D’après la Direction générale du Trésor français, les importations françaises d’engrais et de composés azotés en provenance d’Égypte ont atteint 284 millions d’euros en 2025, en progression de 38 % sur un an. Cette catégorie statistique couvre toutefois un ensemble de produits plus large que la seule urée. À l’inverse, les fabricants européens subissent les conséquences du renchérissement de l’énergie. Dans son plan d’action sur les engrais publié en mai 2026, la Commission européenne estime que le gaz représente entre 70 et 80 % des coûts de production des engrais azotés. Elle relève également que des installations correspondant à 9 % des capacités européennes de production d’ammoniac ont définitivement fermé depuis 2023.
Des fournisseurs alternatifs, mais une substitution incertaine
Dans ces conditions, une éventuelle interruption des livraisons algériennes poserait la question de la capacité des autres fournisseurs à compenser les volumes manquants. Les Pays-Bas, la Belgique et le Nigeria figurent parmi les origines alternatives de la France. Mais leur poids reste nettement inférieur à celui des deux principaux fournisseurs africains. En 2025, les importations françaises d’urée en provenance du Nigeria se sont ainsi établies à environ 48 000 tonnes, un volume très éloigné des livraisons égyptiennes et algériennes. Une montée en puissance de ces fournisseurs supposerait donc une disponibilité supplémentaire des capacités de production et d’exportation, ainsi que des conditions commerciales compétitives.
À plus long terme, Paris pourrait également compter sur une relance de la production européenne. Le plan d’action de Bruxelles prévoit des mesures de soutien aux fabricants afin de renforcer les capacités industrielles du continent et de réduire sa dépendance extérieure. Cette stratégie devra cependant composer avec le mécanisme d’ajustement carbone aux frontières (CBAM), entré dans sa phase définitive le 1er janvier 2026. Ce dispositif introduit de nouvelles obligations pour les importateurs d’urée et pourrait modifier les conditions de concurrence entre producteurs européens et fournisseurs étrangers.