Performance bancaire : Access Bank Cameroon porte son bilan à plus de 500 FCFA milliards en trois mois
La filiale camerounaise du groupe nigérian Access Bank a franchi un nouveau palier dans son développement. Son total de bilan s’établit à 501,418 milliards de FCFA au 31 août 2026, soit une progression de 16,9 % depuis fin mai. Cette expansion repose principalement sur la hausse des placements financiers, des opérations de trésorerie et des ressources collectées auprès de la clientèle, tandis que les crédits distribués progressent à un rythme beaucoup plus modéré.

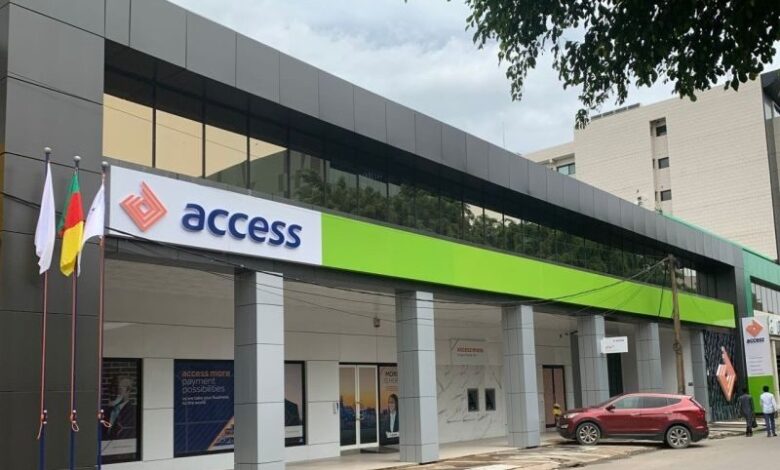
Access Bank Cameroon continue d’élargir son empreinte sur le marché bancaire camerounais. À fin août 2026, l’établissement affiche un total de bilan de 501,418 milliards de FCFA, contre 428,949 milliards trois mois auparavant. En valeur absolue, le bilan s’est accru de 72,469 milliards de FCFA sur la période. Cette évolution traduit d’abord une accélération de la capacité de la banque à mobiliser des ressources et à les transformer en actifs financiers. Le franchissement du seuil symbolique de 500 milliards intervient également moins de quatre ans après le lancement des activités d’Access Bank au Cameroun, en mai 2022. Mais l’augmentation du bilan ne doit pas être assimilée mécaniquement à une progression équivalente du financement de l’économie. La structure de l’actif montre en effet que l’essentiel de cette croissance demeure porté par les placements et la trésorerie, plutôt que par les concours directs aux entreprises et aux particuliers.
Les dépôts constituent le principal moteur de l’expansion
Au passif, la clientèle constitue une source majeure de financement. Les dépôts atteignent 361,950 milliards de FCFA au 31 août, contre 317,551 milliards trois mois plus tôt. L’encours a ainsi augmenté de 44,399 milliards, soit environ 14 %. Cette progression est essentiellement concentrée sur les dépôts à vue. Ceux-ci atteignent 311,858 milliards de FCFA, contre 259,836 milliards à fin mai, soit une hausse de 52,022 milliards. À l’inverse, les dépôts à terme passent de 53,389 milliards à 44,892 milliards de FCFA. L’évolution illustre donc un accroissement important des ressources immédiatement disponibles pour la banque. Les dépôts à vue représentent désormais 86,2 % des ressources confiées par la clientèle et environ 62 % du total du bilan.
Le financement de la clientèle progresse plus lentement
L’écart entre la dynamique des ressources et celle des crédits constitue l’un des principaux enseignements de la situation d’Access Bank Cameroon. Les crédits directs à la clientèle s’établissent à 64,372 milliards de FCFA à fin août, contre 62,131 milliards trois mois auparavant. Leur progression atteint ainsi 2,241 milliards, soit 3,6 %.
La banque déclare par ailleurs 21,633 milliards de FCFA de comptes débiteurs de la clientèle. En rapprochant ces deux catégories comptables, les concours identifiables à la clientèle atteignent 86,005 milliards de FCFA. À fin mai, ils totalisaient 80,150 milliards. L’augmentation est donc de 5,855 milliards, soit 7,3 % en trois mois. Ces montants correspondent à des encours comptabilisés au bilan et non au volume de nouveaux crédits octroyés pendant la période.
Cette distinction est importante pour l’analyse. Selon les cadres économiques, la forte croissance du bilan ne se traduit pas encore par une accélération comparable du crédit bancaire. Les financements identifiables à la clientèle représentent environ 17,2 % de l’actif, tandis que les seuls crédits directs n’en constituent que 12,8 %.
Près de 345 milliards concentrés dans les titres et la trésorerie
La structure de l’actif explique une grande partie de la progression du bilan. Les titres de placement, valeurs reçues en pension ou achetées ferme représentent 199,150 milliards de FCFA à fin août, contre 185,752 milliards trois mois auparavant. L’encours augmente ainsi de 13,398 milliards, soit 7,2 %. Ce poste représente à lui seul 39,7 % du total du bilan. Il est plus de trois fois supérieur aux crédits directs accordés à la clientèle. À cela s’ajoutent 145,417 milliards de FCFA correspondant aux autres opérations interbancaires et de trésorerie à vue. Ces deux catégories concentrent ensemble 344,567 milliards de FCFA, soit 68,7 % du bilan.
Cette configuration montre que la banque dispose d’un portefeuille d’actifs largement orienté vers les instruments financiers et les opérations de trésorerie. La situation mensuelle publiée ne permet cependant pas d’identifier précisément la composition des titres détenus. Il n’est donc pas possible, sur cette seule base, de déterminer la part des titres publics de la Cemac dans ces placements.
Une phase d’expansion à surveiller
Les immobilisations s’élèvent parallèlement à 60,836 milliards de FCFA, tandis que les comptes de régularisation et divers représentent 10,010 milliards. Au hors-bilan, la banque déclare 197,881 milliards de FCFA de cautions, avals et autres garanties reçues d’intermédiaires financiers, ainsi que 37,710 milliards de garanties accordées en faveur de la clientèle. Ces montants ne doivent pas être additionnés au total du bilan, puisqu’ils correspondent à des engagements hors bilan.
Le capital social atteint pour sa part 26,355 milliards de FCFA.
Les données disponibles ne permettent toutefois pas de tirer des conclusions sur la rentabilité ou la solidité prudentielle de l’établissement. La situation mensuelle ne détaille ni les créances douteuses, ni le coût du risque, ni le résultat net, ni les principaux ratios de solvabilité et de liquidité. L’évolution du bilan doit donc être replacée dans une perspective plus large. Depuis son lancement en mai 2022, Access Bank Cameroon est passée par une phase d’installation, puis a changé d’échelle avec l’intégration des activités de Standard Chartered Bank Cameroon. Selon les informations communiquées par Access Bank, le transfert des comptes et soldes des clients de Standard Chartered a été effectué le 10 novembre 2025.
Le franchissement des 500 milliards de FCFA constitue ainsi un marqueur important de cette expansion. La prochaine étape sera de savoir dans quelle mesure l’accroissement des ressources et des actifs financiers pourra progressivement se traduire par une montée en puissance du crédit à l’économie camerounaise, tout en maintenant les équilibres de liquidité, de risque et de solvabilité requis dans le secteur bancaire de la Cemac.