Energies Renouvelables : Le monde doit presque doubler ses capacités annuelles pour tenir l’objectif de 2030
Le secteur mondial des énergies renouvelables a franchi un nouveau record en 2025, avec près de 693 GW de capacités supplémentaires. Mais cette performance, aussi spectaculaire soit-elle, reste insuffisante au regard de la trajectoire fixée à la COP28. Pour atteindre 11,2 TW de capacités renouvelables d’ici 2030, les investissements et les déploiements devront changer d’échelle, notamment dans les réseaux, le stockage et les marchés émergents.

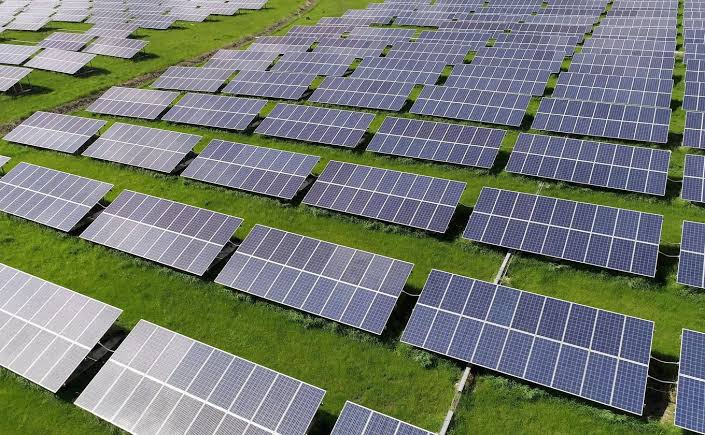
L’industrie mondiale des renouvelables vient de démontrer qu’elle est capable d’accélérer rapidement. Selon une analyse publiée par l’Agence internationale pour les énergies renouvelables (IRENA), en collaboration avec la Global Renewables Alliance (GRA) et la présidence turque de la COP31, près de 693 GW ont été ajoutés au parc mondial en 2025. Cette progression de 15,5 % porte les capacités renouvelables cumulées à environ 5 155 GW. Le niveau atteint représente plus du double de celui observé en 2016. Mais le changement d’échelle attendu au cours des quatre prochaines années est considérable. Pour atteindre la cible de 11,2 TW arrêtée dans le cadre du Consensus des Émirats arabes unis adopté lors de la COP28, il faudrait installer en moyenne quelque 1 200 GW par an entre 2026 et 2030. Autrement dit, le rythme annuel devra être environ 73 % supérieur à celui enregistré en 2025.
Le solaire concentre désormais l’essentiel de la croissance
La composition des nouvelles capacités confirme le rôle central du photovoltaïque dans cette transformation. Sur les 693 GW installés en 2025, environ 513 GW provenaient du solaire photovoltaïque. Cette seule technologie a donc représenté près des trois quarts des nouvelles capacités renouvelables. L’éolien conserve néanmoins une place déterminante avec 158 GW supplémentaires, portant son parc mondial à 1 291 GW. Cette montée en puissance contribue à modifier progressivement la structure du système électrique mondial.
En 2025, les renouvelables représentaient ainsi 49,5 % des capacités électriques installées dans le monde, contre 46,5 % en 2024. Cette évolution ne signifie toutefois pas que la moitié de l’électricité mondiale est déjà produite à partir de sources renouvelables. Elle traduit principalement le poids croissant de ces technologies dans les capacités de production disponibles. La géographie des investissements reste par ailleurs très concentrée. L’Asie a absorbé plus de 74 % des nouvelles capacités installées en 2025 et concentre désormais plus de la moitié du parc renouvelable mondial. L’écart avec d’autres régions souligne l’enjeu du financement et de l’accès aux équipements dans les économies émergentes.
L’Afrique progresse, mais part d’une base encore faible
L’Afrique a enregistré en 2025 sa plus forte progression annuelle, avec 11,3 GW de nouvelles capacités renouvelables, soit une croissance de 15,9 %. Cette évolution confirme l’existence d’un potentiel important, notamment dans le solaire, compte tenu du niveau d’ensoleillement de nombreux pays du continent. Mais l’écart avec les autres régions demeure considérable. Les 11,3 GW ajoutés sur l’ensemble du continent restent très faibles comparés aux centaines de gigawatts déployés chaque année en Asie. La baisse du coût des technologies solaires et éoliennes améliore certes la compétitivité des projets. Mais cette baisse peut être neutralisée par un financement plus coûteux dans les marchés où le risque perçu par les investisseurs demeure élevé.
Près de 1 000 milliards de dollars par an pour les réseaux
L’accélération de la production renouvelable fait émerger un autre goulet d’étranglement : les réseaux électriques. Construire davantage de centrales solaires ou éoliennes ne suffit pas si l’électricité produite ne peut être transportée et distribuée dans de bonnes conditions. L’IRENA estime ainsi que près de 1 000 milliards de dollars d’investissements annuels seront nécessaires entre 2026 et 2030 pour développer les réseaux et les capacités de flexibilité. L’effort requis représente plus du double du niveau observé en 2025. Cette enveloppe doit notamment couvrir les nouvelles lignes de transport, la modernisation des réseaux de distribution, les interconnexions régionales, la numérisation des infrastructures et les équipements destinés à gérer une production électrique plus variable.
Batteries et électrification deviennent les nouveaux marchés clés
Le stockage constitue l’autre composante de cette transformation. La baisse du prix des batteries renforce l’intérêt économique des installations combinant production solaire et stockage. Selon le rapport, leur coût a diminué de 30 % entre 2024 et 2025 et de 95 % depuis 2010. Cette évolution favorise l’émergence de centrales hybrides capables de fournir une électricité renouvelable sur des périodes plus longues et de limiter l’impact de l’intermittence du solaire et de l’éolien. En 2025, ces configurations représentaient environ un quart des grandes capacités solaires nouvellement mises en service. L’autre chantier concerne la demande. L’augmentation des capacités renouvelables doit s’accompagner d’une électrification accélérée des transports, des bâtiments, du chauffage et de l’industrie. Le développement des véhicules électriques, de la climatisation et des centres de données devrait continuer à soutenir la demande mondiale d’électricité.