Minerai de fer : La baisse des cours met à l’épreuve la compétitivité des producteurs africains
La perspective d’un ralentissement durable des prix du minerai de fer accentue les écarts de compétitivité entre les producteurs africains. Alors que la Chine, principal débouché mondial, peine à relancer sa demande d’acier, la montée en puissance du gisement guinéen de Simandou et les différences de qualité du minerai pourraient redistribuer les cartes sur le continent.

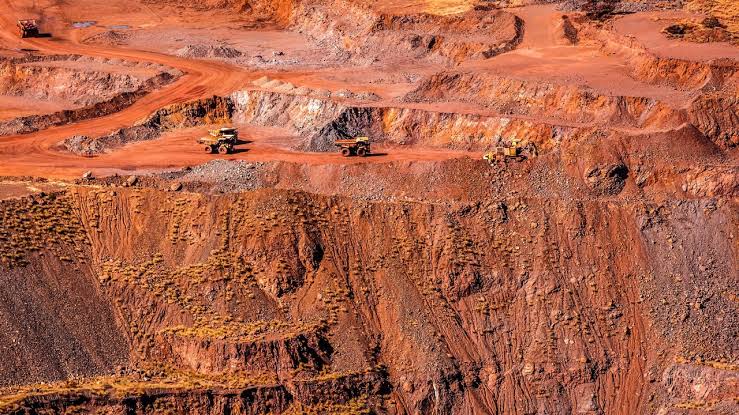
Le marché mondial du minerai de fer aborde une période d’incertitude qui pourrait peser sur les recettes minières africaines. Le rebond enregistré le 12 octobre 2026 sur les marchés chinois n’efface pas la tendance baissière observée depuis le début de l’année. Selon une analyse de BMI publiée le 9 octobre par Mining Weekly, le prix du minerai contenant 62 % de fer, livré à Qingdao en Chine, a reculé de 14 % depuis janvier, pour s’établir à 90 dollars la tonne le 7 octobre.
Cette évolution intervient alors que la demande chinoise demeure fragilisée par les difficultés du secteur immobilier et que de nouvelles capacités minières doivent alimenter le marché. Pour les économies africaines exportatrices, la question n’est donc plus seulement de produire davantage, mais de préserver la rentabilité des opérations dans un environnement moins favorable.
Les prévisions de la Banque mondiale publiées en avril illustrent cette perspective : l’institution anticipe un prix moyen de 97 dollars la tonne en 2026, puis de 95 dollars en 2027. Si ces projections se confirment, les producteurs devront composer avec des recettes unitaires plus faibles, sans garantie d’une diminution équivalente des dépenses d’exploitation et de transport.
Une concurrence renforcée par l’arrivée de Simandou
L’Afrique a exporté environ 95 millions de tonnes de minerai de fer en 2025, soit près de 4 % de la production mondiale. Selon Shanghai Metals Market, les capacités du continent pourraient atteindre 259 millions de tonnes à l’horizon 2030, portant sa part dans l’offre mondiale à près de 10 %.
Cette progression attendue intervient dans un contexte où les perspectives de consommation restent incertaines. Les achats destinés à reconstituer les stocks des aciéries chinoises peuvent soutenir ponctuellement les cours, mais ils ne suffisent pas à démontrer un redressement structurel de la demande.
La mise en production progressive de Simandou, en Guinée, constitue un autre facteur déterminant. Ce gisement doit accroître l’offre mondiale tout en introduisant un minerai à forte teneur en fer. Pour les producteurs déjà présents sur le marché, cette nouvelle concurrence pourrait accentuer la pression sur les prix, particulièrement pour les qualités moins recherchées.
La qualité du minerai, un avantage commercial à valoriser
Avec une teneur en fer d’environ 65 %, Simandou dispose d’un avantage commercial par rapport à la référence internationale de 62 %. Un minerai plus riche et moins chargé en impuretés permet aux aciéries d’améliorer leur rendement et de réduire certains coûts de transformation. Cette qualité peut ainsi justifier une prime sur le prix de vente. Au premier semestre 2026, l’écart moyen entre les références à 65 % et 62 % de fer a atteint 15 dollars la tonne, selon Fastmarkets, d’après les données reprises par Kumba Iron Ore. Cet avantage ne doit cependant pas être confondu avec une garantie de rentabilité.
Une analyse de S&P Global Market Intelligence, publiée le 8 octobre, situe Simandou dans une position intermédiaire en matière de coûts de production, mais plus favorable lorsque la valeur commerciale de son minerai est prise en compte. Les dépenses liées à l’extraction, aux infrastructures et à l’acheminement restent donc essentielles pour déterminer les marges effectivement réalisées. En Mauritanie, la Société nationale industrielle et minière (SNIM) présente également une offre différenciée. Son minerai à 52 % de fer est susceptible de subir une décote, contrairement à ses fines naturellement riches à 65 % et à ses concentrés enrichis à 66 %. La composition des ventes pèsera ainsi sur sa capacité à amortir une baisse des cours.
En Afrique du Sud, Kumba Iron Ore illustre une autre configuration. Au premier semestre, l’entreprise a commercialisé un minerai titrant en moyenne 63,6 % de fer, notamment sous forme de morceaux directement utilisables dans les hauts-fourneaux. Son prix moyen au départ du port a atteint 90 dollars la tonne, contre 83 dollars pour la référence comparable. Toutefois, ses coûts directs d’exploitation sont passés de 39 à 46 dollars la tonne en un an.
Ces exemples montrent que la qualité du minerai constitue un levier de différenciation, mais que son effet sur la rentabilité dépend également des charges supportées par chaque entreprise.
Des recettes nationales exposées, des projets sous pression
L’enjeu dépasse les résultats des compagnies minières. En Mauritanie, la SNIM représentait en 2025 environ 27 % du volume des exportations nationales et 10 % des recettes budgétaires. Au Liberia, le minerai de fer figure, avec l’or, parmi les principales ressources d’exportation. Une baisse durable des cours pourrait donc fragiliser les entrées de devises et réduire les recettes publiques de ces économies. L’Afrique du Sud bénéficie d’un secteur minier plus diversifié, sans être à l’abri des tensions sur les marges. Cette différence souligne l’importance de la diversification économique pour limiter l’exposition des finances publiques aux fluctuations d’une matière première.
Les projets encore en développement sont eux aussi concernés. Au Congo, la première phase du projet de Zanaga nécessite 2,17 milliards de dollars, alors que la décision finale d’investissement reste attendue. Des prix durablement bas pourraient réduire les revenus anticipés et compliquer la mobilisation des financements nécessaires à la construction des infrastructures.
À court terme, l’évolution des achats chinois et l’arrivée des nouveaux volumes, notamment guinéens, seront déterminantes. L’Association mondiale de l’acier prévoit encore un recul de la demande chinoise d’acier en 2027. Dans ce contexte, la capacité des producteurs africains à préserver leurs marges dépendra autant de leur efficacité opérationnelle que de la qualité de leur minerai. Pour les pays exportateurs, la diversification des recettes restera également un enjeu majeur face à une conjoncture internationale moins porteuse.