Uranium : Les retards des projets africains repoussent les recettes attendues par les États
Permis miniers, financement et contraintes techniques ralentissent le développement de plusieurs futures mines en Mauritanie, en Namibie et au Niger. Ces reports décalent les perspectives de recettes fiscales, de redevances et de dividendes pour les pays hôtes, tout en prolongeant l’incertitude autour des retombées économiques de ces investissements.

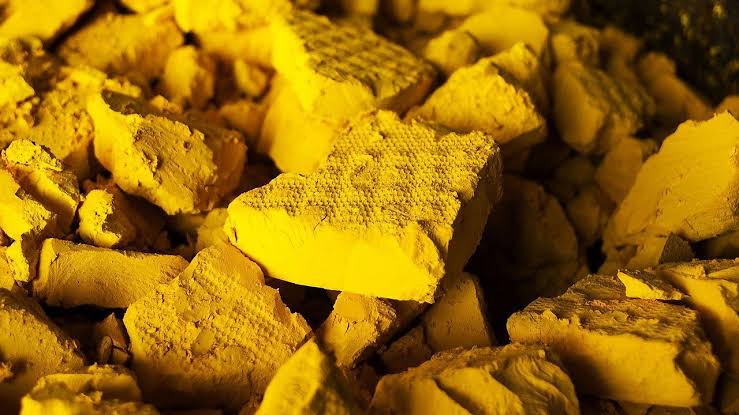
La découverte d’un gisement ne garantit pas son exploitation dans les délais annoncés. En Afrique, plusieurs projets d’uranium accusent des retards qui repoussent leur entrée en production et, avec elle, les revenus attendus par les États. Les difficultés de financement, les contraintes techniques et les incertitudes logistiques expliquent une partie de ces décalages, malgré l’intérêt stratégique de l’uranium pour le secteur nucléaire mondial. Le 16 octobre 2026, la compagnie australienne Aura Energy a reconnu ne pas avoir respecté le délai réglementaire de 24 mois prévu pour démarrer la production sur son projet Tiris, en Mauritanie. Le même jour, l’australien Deep Yellow a annoncé que la décision finale d’investissement (FID) de son projet Tumas, en Namibie, interviendrait au-delà du quatrième trimestre 2026. Deux annonces qui illustrent les difficultés rencontrées par les opérateurs pour transformer leurs permis miniers en capacités de production effectives.
Tiris et Tumas, des calendriers constamment repoussés
À Tiris, Aura Energy prévoit désormais une première production à la fin de 2028, sous réserve d’une décision finale d’investissement attendue d’ici fin 2026. Le calendrier initial envisageait pourtant une décision au quatrième trimestre 2023 et une production dès décembre 2024. En décembre 2024, la compagnie avait déjà révisé ses prévisions, en visant une décision d’investissement au premier trimestre 2025 et une entrée en production fin 2026 ou début 2027. Aura Energy attribue ce nouveau décalage aux difficultés techniques rencontrées dans la finalisation du procédé de traitement du minerai. Le financement nécessaire au développement du projet reste également à mobiliser.
En Namibie, Deep Yellow fait face à des contraintes financières similaires pour Tumas. Alors que la décision finale d’investissement était initialement attendue en mars 2025, l’entreprise a privilégié un développement progressif, dans l’attente de conditions de marché plus favorables. Elle évoque désormais la faiblesse des marchés de capitaux, malgré les perspectives de long terme de l’uranium. Le projet Etango, porté par Bannerman Energy dans le même pays, illustre également le décalage entre les ambitions initiales et l’avancement des travaux. Après avoir obtenu son permis minier en 2023, la compagnie n’a toujours pas engagé la construction à grande échelle. L’objectif de production, initialement fixé à 2027, a été repoussé à 2028. Un accord d’investissement de 320 millions de dollars avec le chinois CNNC, finalisé en septembre 2026, doit contribuer au financement du projet. Bannerman vise désormais le lancement de la construction à grande échelle au quatrième trimestre 2026.
Au Niger, le financement ne suffit pas à lever les obstacles
Le projet Dasa de la canadienne Global Atomic connaît lui aussi des retards. Les difficultés de financement et les contraintes logistiques apparues après le coup d’État militaire de juillet 2023 ont affecté son calendrier. Alors que l’étude de faisabilité prévoyait une fin de construction en 2025, l’entreprise vise désormais le premier semestre 2028 pour achever les travaux, puis une mise en service au second semestre. L’approbation, en septembre 2026, d’un financement pouvant atteindre 414,2 millions de dollars par l’agence américaine DFC constitue une avancée. Mais le décaissement reste soumis à plusieurs conditions, notamment la prolongation du permis minier délivré en 2020 et la sécurisation d’un corridor d’exportation.
L’itinéraire envisagé via le port de Cotonou, au Bénin, demeure compliqué par la fermeture de la frontière entre les deux pays. La résolution de cet obstacle dépend d’un éventuel accord entre leurs autorités. Cet exemple montre que la viabilité d’une mine ne dépend pas uniquement de ses ressources géologiques ou de la disponibilité des capitaux : elle repose aussi sur des conditions réglementaires et logistiques permettant d’acheminer la production vers les marchés.
Des retombées économiques différées pour les pays hôtes
Pour les États concernés, ces reports repoussent les recettes fiscales et les redevances minières escomptées. Ils retardent également les retombées potentielles sur l’emploi, les activités de sous-traitance et les économies locales. Lorsque les projets sont intégrés aux projections économiques et budgétaires à moyen terme, le décalage de leur mise en exploitation peut aussi compliquer la programmation des revenus attendus.
En Mauritanie, l’enjeu dépasse les seuls prélèvements fiscaux. L’État détient une participation gratuite de 15 % dans le projet Tiris, qui peut lui ouvrir droit à des dividendes si l’exploitation génère des bénéfices. Toutefois, Aura Energy indique poursuivre les discussions avec les autorités sur la révision du calendrier et précise n’avoir reçu aucun avis de défaut malgré le dépassement du délai réglementaire annoncé.
La concrétisation de ces retombées dépendra donc de la capacité des compagnies à sécuriser les financements, à résoudre les difficultés techniques et à respecter les exigences réglementaires. Les États hôtes ont, eux aussi, un rôle à jouer dans la levée des contraintes administratives et logistiques. Tant que ces conditions ne seront pas réunies, les ressources identifiées resteront des revenus potentiels, et non des recettes effectivement mobilisables pour les budgets publics.