Notation financière : L’Afrique lance son agence de crédit pour mieux défendre son profil de risque
Le lancement de l’Africa Credit Rating Agency (AfCRA) à Port-Louis, à Maurice, marque une nouvelle étape dans la volonté du continent de renforcer son autonomie financière. Soutenue par l’Union africaine et le Mécanisme africain d’évaluation par les pairs, cette initiative entend diversifier l’analyse du risque de crédit africain, dans un contexte où les conditions d’emprunt restent une préoccupation majeure pour les États et les entreprises. Pour Afreximbank, la crédibilité de cette nouvelle institution dépendra avant tout de son indépendance, de la solidité de ses méthodes et de la qualité de ses évaluations.

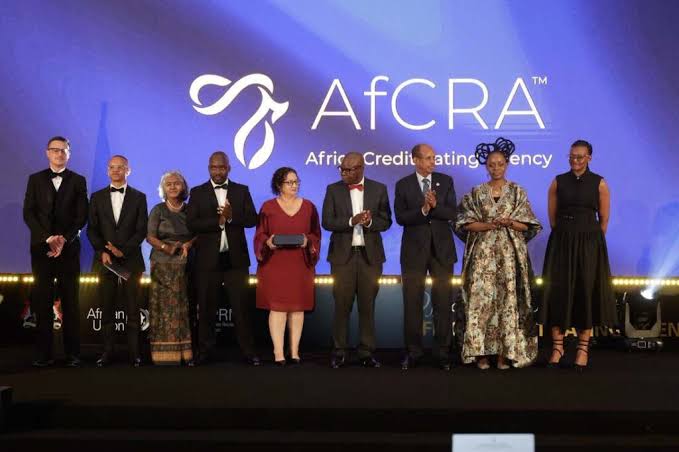
L’Afrique franchit une nouvelle étape dans la construction de ses propres instruments d’évaluation financière. La mise en place de l’AfCRA, saluée par la Banque africaine d’import-export (Afreximbank), vise à enrichir l’analyse du risque de crédit sur les marchés du continent, où les notations attribuées par les grandes agences internationales influencent directement les conditions d’accès aux capitaux. Or, les responsables africains contestent régulièrement la manière dont les risques économiques du continent sont appréciés par les agences internationales. Ils estiment que certaines évaluations ne reflètent pas suffisamment les particularités des économies africaines, leurs structures institutionnelles et leurs perspectives de développement.
Dans cette perspective, l’AfCRA ambitionne d’apporter une expertise complémentaire, fondée sur une connaissance approfondie des réalités économiques locales. L’enjeu est notamment de contribuer à une appréciation plus complète du risque africain et d’améliorer l’information disponible pour les investisseurs.
L’indépendance, condition première de la crédibilité
Denys Denya, vice-président exécutif principal d’Afreximbank, insiste sur la nécessité de développer une méthodologie adaptée aux caractéristiques du continent, sans renoncer aux exigences professionnelles qui fondent la crédibilité d’une agence de notation. Il défend également une institution autonome, détenue et contrôlée par des intérêts africains, capable d’établir ses propres références d’analyse. Cette orientation traduit une ambition plus large : permettre aux économies africaines de mieux valoriser leurs atouts, tout en identifiant objectivement les fragilités qui peuvent affecter leur solvabilité.
Une agence qui serait perçue comme systématiquement favorable aux entités qu’elle évalue risquerait de perdre la confiance des investisseurs. À l’inverse, des évaluations indépendantes, même lorsqu’elles mettent en évidence des risques importants, pourraient contribuer à améliorer la qualité du dialogue entre emprunteurs et bailleurs de fonds. L’autonomie institutionnelle devra donc s’accompagner de règles de gouvernance robustes, d’une méthodologie accessible et de mécanismes destinés à prévenir les conflits d’intérêts.
Un marché encore insuffisamment couvert
L’un des défis de l’AfCRA réside dans l’élargissement de la couverture des notations. De nombreux émetteurs africains ne disposent pas d’une évaluation formelle de leur risque de crédit. Les marchés obligataires en monnaie locale et les entités infranationales restent également insuffisamment couverts.
Cette situation limite la visibilité de certains emprunteurs auprès des investisseurs et peut compliquer leur accès aux financements. En développant des évaluations crédibles pour des catégories d’émetteurs encore peu suivies, l’agence pourrait contribuer à réduire les asymétries d’information et à élargir les possibilités de financement. Les collectivités territoriales, les entreprises publiques et les sociétés privées pourraient ainsi bénéficier d’une meilleure visibilité financière, sous réserve que l’AfCRA dispose des ressources techniques nécessaires pour assurer cette couverture.
Une telle évolution pourrait également favoriser l’approfondissement des marchés de capitaux africains. Des informations financières plus accessibles et comparables sont susceptibles d’aider les investisseurs à diversifier leurs placements et à mieux apprécier les risques associés aux différents émetteurs. Toutefois, l’existence d’une nouvelle agence ne garantit pas automatiquement une baisse des taux d’intérêt. Le coût des emprunts dépend aussi de la situation budgétaire des États, de leur endettement, de leurs perspectives de croissance, de la liquidité des marchés et de la perception générale du risque économique.
Un complément aux agences internationales
L’AfCRA n’a pas vocation, selon l’approche défendue par Afreximbank, à remplacer les agences internationales telles que Standard & Poor’s, Moody’s et Fitch. Elle doit plutôt enrichir l’offre d’analyses disponibles et introduire une source supplémentaire d’appréciation du risque africain. Cette complémentarité sera déterminante pour son développement. La reconnaissance de ses évaluations par les investisseurs, les banques et les institutions financières dépendra de la qualité de ses travaux, mais aussi de leur comparabilité avec les standards internationaux.
Afreximbank rappelle, à cet égard, que les institutions financières multilatérales africaines doivent être appréciées à partir de leurs fondamentaux financiers, de leurs performances, de leurs cadres juridiques et de leurs missions spécifiques. Une lecture tenant compte de ces caractéristiques pourrait contribuer à affiner l’analyse de leurs profils de risque.
La crédibilité financière, un levier d’industrialisation
À terme, les ambitions de l’AfCRA dépassent la seule question des notations souveraines. L’industrialisation, le développement des infrastructures et l’intensification des échanges commerciaux nécessitent des ressources financières importantes, que les budgets publics et les financements concessionnels ne peuvent couvrir seuls. La mobilisation accrue de capitaux privés suppose notamment une meilleure information financière et une confiance durable entre les investisseurs et les emprunteurs africains. Le lancement de l’agence constitue donc une avancée institutionnelle, mais son impact économique reste à démontrer. Sa capacité à attirer la confiance des marchés, à étendre la couverture des émetteurs et à produire des analyses indépendantes sera déterminante.
En saluant cette initiative, Afreximbank et les institutions qui soutiennent le projet mettent en avant une ambition essentielle : renforcer les capacités africaines d’analyse financière pour améliorer les conditions de mobilisation des capitaux. Le véritable test de l’AfCRA sera désormais de transformer cette ambition en évaluations reconnues et utiles au financement durable des économies du continent.